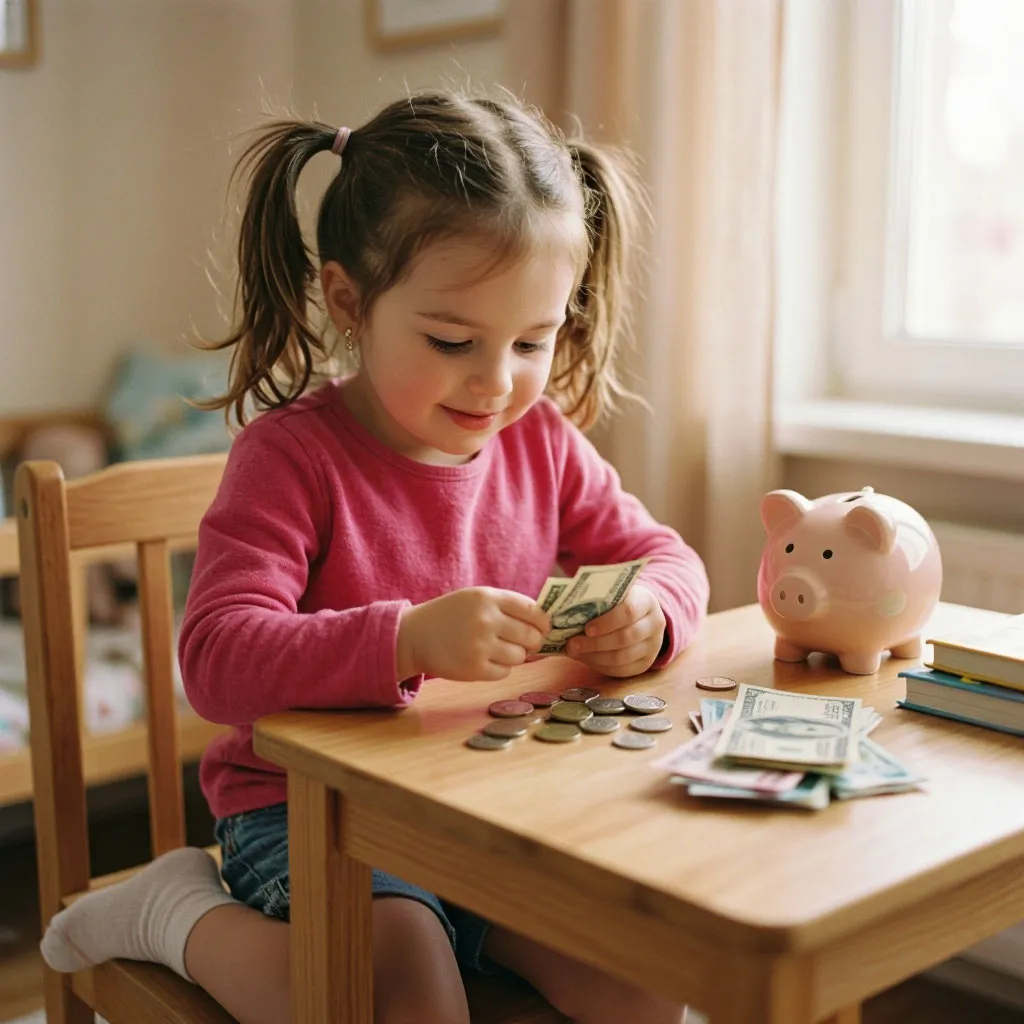
Aos seis anos, uma menina já entende que moedas compram balas, que cartões mágicos pagam contas no supermercado e que a mãe diz “não pode” quando algo custa caro. Ela ainda não sabe o que é salário, juros ou orçamento — mas já convive com o dinheiro todos os dias. É exatamente por isso que esse é o momento ideal para começar. Aos seis, o cérebro da criança está em plena formação de hábitos e no auge da capacidade de absorver conceitos abstratos se eles forem apresentados de forma concreta e visual. Esperar a adolescência para falar sobre finanças é como esperar a maré alta para ensinar alguém a nadar.
No Brasil, a educação financeira nas escolas ainda é irregular. A Base Nacional Comum Curricular (BNCC) inclui competências financeiras, mas a aplicação prática depende de cada escola e, na maioria das vezes, de cada professor. Em casa, a realidade é ainda mais desigual: pesquisas do SPC Brasil mostram que mais de 60% dos pais nunca conversaram com os filhos sobre dinheiro de forma estruturada. Para meninas, o impacto dessa omissão é duplo — além de ingressarem na vida adulta sem noções básicas de gestão financeira, carregam mensagens culturais que historicamente as afastam de decisões econômicas e investimentos. Ensinar uma menina a lidar com dinheiro desde cedo não é só sobre números, é sobre autonomia.
Por que começar especificamente com meninas
A pergunta é justa: educação financeira não serve para meninos também? Sim, e eles também precisam. Mas existem motivos concretos para pensar no caso das meninas com atenção especial. Meninas crescem recebendo, ainda que de forma inconsciente, mensagens diferentes sobre dinheiro. Brinquedos de “casinha” ensinam gestão doméstica, raramente gestão financeira. Personagens femininas infantis raramente aparecem administrando orçamentos, investindo ou empreendendo. Quando o tema é consumo, meninas são bombardeadas com marketing de moda, beleza e acessórios muito antes dos meninos.
Estudos comportamentais mostram que meninas tendem a desenvolver atitudes mais conservadoras em relação ao dinheiro desde a infância — poupam mais, mas investem menos. Na vida adulta, isso se traduz em mulheres que guardam dinheiro na poupança enquanto homens investem em renda variável. A diferença de retorno ao longo de décadas é enorme. Plantar a semente de que dinheiro não é só para guardar, mas também para fazer crescer, precisa acontecer antes que estereótipos de gênero se solidifiquem.
O que uma menina de 6 anos consegue entender sobre dinheiro
Aos seis anos, o raciocínio lógico de uma criança ainda é muito concreto. Ela entende troca, contagem simples, mais e menos. Não entende conceitos abstratos como inflação ou taxa de juros, mas compreende perfeitamente: se você gasta tudo, não sobra nada; se você guarda um pouco hoje, compra algo maior amanhã; e que escolhas têm consequências.
As capacidades financeiras que podem ser desenvolvidas nessa idade incluem diferenciar moedas e cédulas pelo valor, contar dinheiro simples, entender que produtos custam diferentes preços, perceber que o dinheiro é finito, começar a compreender a ideia de espera e poupança para objetivos, e vivenciar a noção de escolha — se você compra X, não pode comprar Y.
Mesada ou semanada: o primeiro contato com orçamento próprio
Dar dinheiro para uma criança de seis anos pode parecer precipitado, mas é uma das ferramentas mais poderosas de educação financeira. A mesada (ou semanada, nessa idade) não é um presente — é um instrumento de aprendizado. A criança recebe um valor pequeno e fixo, semanalmente, e aprende a administrá-lo. A regra fundamental é: uma vez que o dinheiro está nas mãos dela, a decisão de como gastar é dela. Os pais orientam, não decidem.
Para uma menina de seis anos, o valor ideal da semanada fica entre R$ 5 e R$ 10. Mais do que isso é desnecessário e pode criar expectativas irreais. Menos do que isso torna difícil qualquer exercício de escolha. O dinheiro deve ser em espécie — moedas e cédulas físicas, nãoPIX ou cartão. O contato físico com o dinheiro é fundamental nessa idade: a criança precisa ver, tocar, contar e guardar em um cofrinho. Dinheiro digital é abstrato demais para uma mente de seis anos.
A divisão mais recomendada por especialistas em educação financeira infantil segue uma estrutura simples que ajuda a criança a visualizar o destino do dinheiro. Veja como os R$ 10 semanais podem ser distribuídos.
| Destino | Percentual | Valor (sobre R$ 10) | Objetivo |
|---|---|---|---|
| Gastar | 50% | R$ 5,00 | Liberdade para escolher pequenos gastos (doces, adesivos, brinquedos pequenos) |
| Poupar | 30% | R$ 3,00 | Guardar para um objetivo maior (brinquedo que custa mais que uma semanada) |
| Compartilhar | 20% | R$ 2,00 | Doar para uma causa, ajudar alguém ou contribuir com um presente coletivo |
Essa divisão funciona porque é simples, visual e equilibra três comportamentos financeiros essenciais. O “gastar” ensina que o dinheiro existe para ser usado e que escolher é divertido. O “poupar” ensina que a espera tem recompensa e que objetivos maiores exigem planejamento. O “compartilhar” ensina generosidade e que o dinheiro também é uma ferramenta de impacto no mundo dos outros. Não se preocupe se nos primeiros meses a menina quiser gastar tudo — a frustração de não ter sobrado para o brinquedo que queria é o exercício de aprendizado mais eficaz do que qualquer palestra.
Atividades práticas para ensinar finanças no dia a dia
A melhor forma de ensinar educação financeira aos seis anos não é sentar para conversar, é incorporar o aprendizado nas situações reais que já fazem parte da rotina. Crianças aprendem por imitação e repetição — usar momentos cotidianos como laboratório financeiro é simples e eficaz.
Atividades que podem ser incorporadas à rotina de uma menina de seis anos:
- Ida ao supermercado com missão: dê a ela R$ 20 e a tarefa de escolher frutas para a semana dentro desse valor. Ela vai precisar comparar preços, decidir entre tipos e quantidades, e lidar com a realidade de que R$ 20 não compra tudo. Você a acompanha, mas a decisão é dela.
- Cofrinho com metas visuais: escolha um cofre transparente onde ela possa ver o dinheiro crescendo. Coloquem uma foto do brinquedo ou item que ela está juntando para comprar na frente do cofre. A cada depósito, marquem juntos quanto falta. A visualização transforma a espera em algo excitante.
- Lojinha em casa: organize uma brincadeira onde ela é a dona de uma loja. Use brinquedos, livros ou objetos da casa como produtos, crie preços com papéis colados, dê a ela uma calculadora simples e dinheiro de brincadeira. Ela vai praticar contagem, troco e a ideia de que cada produto tem um valor.
- Lista de desejos com preços: quando ela quiser algo, em vez de dizer “depois” ou “não”, ajude-a criar uma lista de desejos com os preços ao lado. Isso ensina que querer é natural, mas que cada desejo tem um custo e precisa ser priorizado.
- Contagem de troco: ao pagar algo em dinheiro vivo, peça para ela conferir o troco. Mesmo que não saiba calcular exatamente, o exercício de olhar os valores das notas e comparar com o que foi pago desenvolve noção numérica.
- Diferença entre precisar e querer: durante uma conversa natural, pergunte: “você precisa de um sapato ou quer um sapato?” Estabeleça essa distinção com exemplos do dia a dia. Água é precisa, refrigerante é querer. Almoço é precisa, sorvete é querer. Esse conceito, internalizado cedo, é a base de todo orçamento futuro.
A consistência é mais importante do que a complexidade. Uma atividade por semana, repetida por meses, cria mais impacto do que dez atividades feitas uma vez cada. A menina de seis anos precisa de repetição para transformar um conceito em hábito — e é o hábito de pensar sobre dinheiro que você está construindo.
O papel dos pais: o que fazer e o que evitar
A forma como os adultos lidam com dinheiro em casa é a referência mais forte que a criança vai absorver. Nenhuma atividade ou mesada compensa a contradição entre o que se ensina e o que se vive. Se a menina ouve “precisamos economizar” mas vê os pais comprando impulsivamente toda semana, a lição que fica é a do exemplo, não a do discurso.
A transparência financeira em casa deve ser proporcional à idade. Uma menina de seis anos não precisa saber o valor da conta de luz ou do salário dos pais, mas pode e deve ver os pais planejando compras, comparando preços e dizendo “isso não cabe no nosso orçamento agora”. A frase “nós não vamos comprar isso hoje porque temos outras prioridades” é uma das mais educativas que uma criança pode ouvir — e uma das mais raras. Muitos pais trocam essa frase por “não pode” ou “não temos dinheiro”, o que gera ansiedade em vez de entendimento.
Há atitudes que minam o aprendizado sem que os pais percebam. Evitar esses comportamentos é tão importante quanto adotar as práticas corretas.
Práticas que devem fazer parte da rotina familiar:
- Falar sobre dinheiro com naturalidade — dinheiro não deve ser tabu nem drama. Conversas sobre preços, escolhas e prioridades devem acontecer com a mesma naturalidade de falar sobre o cardápio do jantar.
- Mostrar decisões financeiras em voz alta — ao escolher entre dois produtos no mercado, diga em voz alta: “este custa R$ 8 e aquele R$ 12. Vou pegar o de R$ 8 porque a qualidade é parecida e economizo R$ 4.” A criança presencia o processo decisório.
- Deixar a menina errar com pouco dinheiro — se ela gastar toda a semanada no primeiro dia e não tiver para o resto da semana, não complemente. A frustração controlada é o melhor professor.
- Reconhecer acertos — quando ela poupar e conseguir comprar algo que queria há semanas, celebre. Diga “você guardou por cinco semanas e conseguiu! Foi muita paciência.” O reforço positivo fixa o comportamento.
Comportamentos que devem ser evitados:
- Usar dinheiro como recompensa ou castigo — pagar por notas boas ou tirar mesada por mau comportamento associa dinheiro a autoridade e não a responsabilidade. A mesada é um direito de aprendizado, não um instrumento de controle.
- Dizer “não temos dinheiro” quando o motivo é outro — se a decisão é de prioridade, diga isso. Usar “falta de dinheiro” como desculpa para não comprar algo cria uma narrativa de escassez que pode acompanhar a criança por décadas.
- Comprar tudo o que a menina pede — a ausência de limite impede o desenvolvimento da noção de escolha. Se nunca precisa escolher, nunca aprende a priorizar.
- Esconder todas as decisões financeiras — tratar dinheiro como segredo de adultos transmite que é um tema proibido, e a criança para de perguntar — e quando para de perguntar, para de aprender.
O equilíbrio entre orientação e liberdade é delicado. A menina precisa de espaço para decidir e errar, mas também precisa de estrutura e referências consistentes. O papel dos pais não é controlar o dinheiro da filha, é construir o pensamento financeiro que ela vai usar pelo resto da vida.
Adaptando a abordagem conforme a menina cresce
Aos seis anos, os conceitos são concretos e visuais. À medida que a menina cresce, a educação financeira precisa evoluir junto com ela. O que funciona aos seis não funciona aos dez, e o que funciona aos dez não funciona aos catorze. Planejar essa progressão evita que a educação financeira fique presa ao cofrinho e à mesada de значение infantil.
Dos 6 aos 8 anos, o foco permanece em dinheiro físico, contagem, cofrinho e semanada. A novidade nessa fase é introduzir a comparação de preços de forma mais sistemática e começar a explicar que trabalho gera dinheiro — de forma simples: “mamãe e papai trabalham e recebem dinheiro por isso, e usamos esse dinheiro para nossas necessidades e desejos.”
Dos 9 aos 11 anos, a mesada pode aumentar e passar a ser mensal. Introduz-se o conceito de conta bancária — muitos bancos brasileiros já oferecem contas para menores. O dinheiro físico começa a coexistir com o digital, e é hora de falar sobre segurança, senhas e golpes. A menina pode começar a ter pequenos gastos de responsabilidade própria, como.material escolar complementar ou um lanche na escola.
Dos 12 aos 14 anos, chega o momento de introduzir conceitos de investimento de forma básica. Ela não precisa operar a bolsa, mas pode entender que dinheiro parado perde valor e que existem formas de fazê-lo crescer. A mesada pode incluir responsabilidades maiores — transporte, parte das roupas, gastos com lazer. É também nessa fase que a conversa sobre consumo consciente precisa se aprofundar, especialmente pelo bombardeio de marketing digital e influenciadores que atingem meninas nessa idade com intensidade particular.
A jornada de educação financeira de uma menina não termina aos seis anos — começa. Mas começar aos seis com atividades concretas, mesada estruturada e exemplo doméstico consistente constrói uma base que nenhuma propaganda, influenciador ou crédito fácil conseguirá abalar tão facilmente. O dinheiro é uma ferramenta de liberdade, e ensinar uma menina a usá-lo desde cedo é um dos presentes mais duradouros que alguém pode lhe dar.